Cat Bonds
Was sind Cat Bonds und wie funktionieren sie?
Bei klassischen Aktienanlagen spielen unter anderem Unternehmensgewinne, die Konjunktur und Bewertungen eine wichtige Rolle. Anleihen werden dagegen vor allem von Zinsen, Inflation und der Bonität des Schuldners beeinflusst. Bei Cat Bonds gelten andere Regeln. Die Abkürzung steht für Catastrophe Bonds, also Katastrophenanleihen. Sie gehören zu den sogenannten Insurance Linked Securities (ILS), deren Wertentwicklung an Versicherungsrisiken gekoppelt ist.
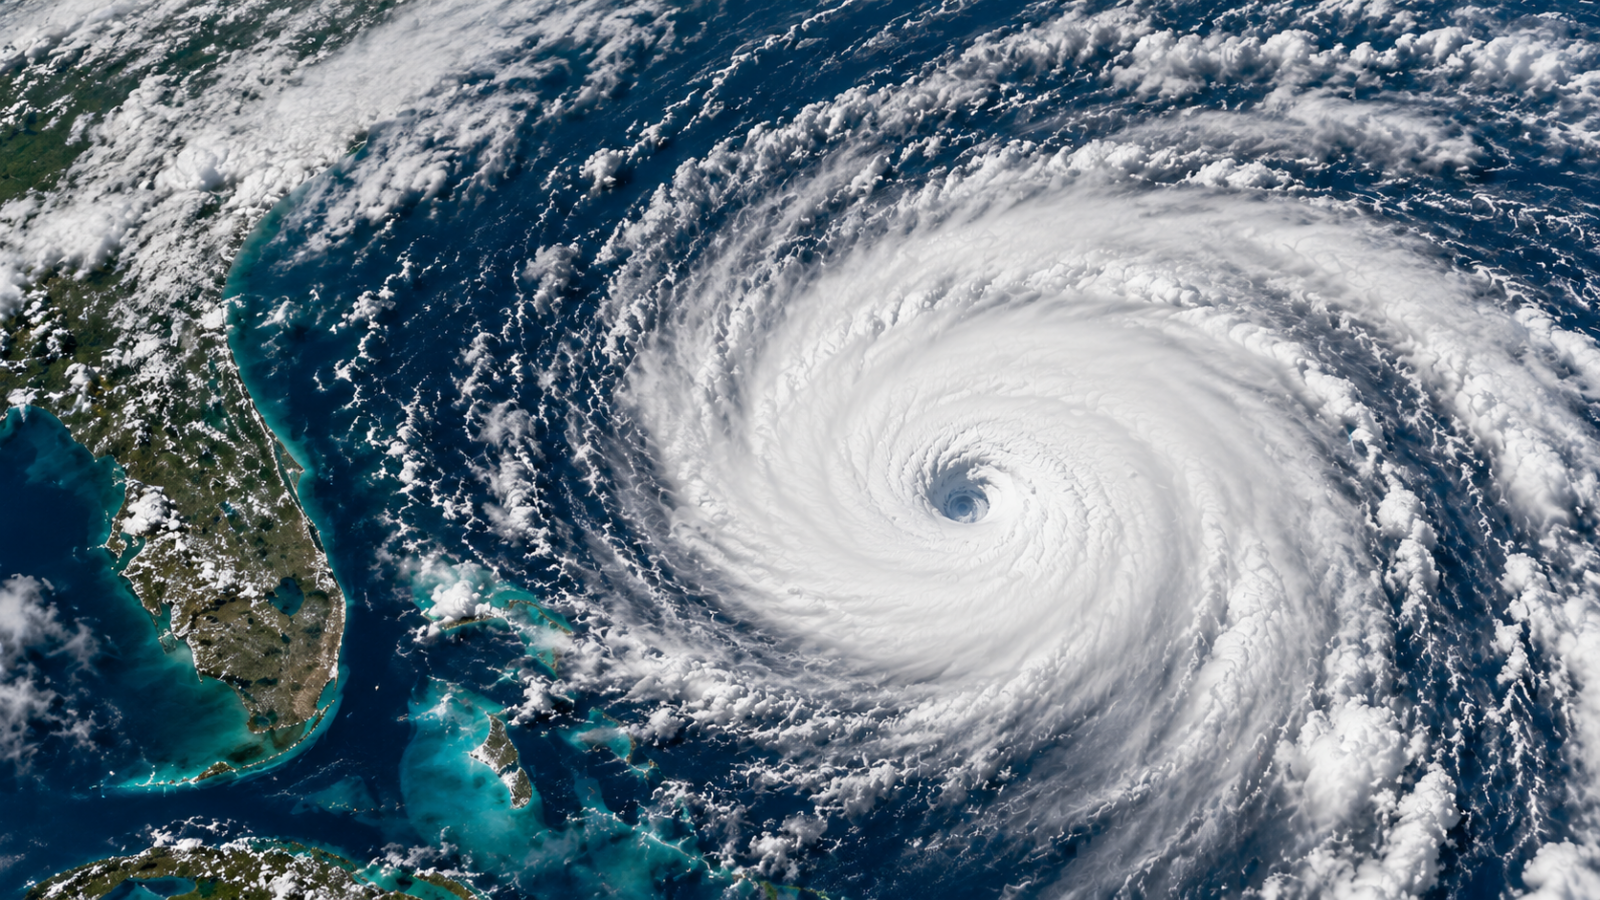
Das Prinzip ist relativ einfach: Versicherungsunternehmen und Rückversicherer können über Cat Bonds einen Teil ihrer Risiken an den Kapitalmarkt übertragen. Anleger übernehmen dabei für einen bestimmten Zeitraum ein klar definiertes Versicherungsrisiko und erhalten im Gegenzug eine Risikoprämie. Dabei kann es beispielsweise um Hurrikane, Erdbeben, Überschwemmungen oder Waldbrände gehen.
Das investierte Kapital wird als Sicherheit hinterlegt und überwiegend in kurzfristigen Geldmarktinstrumenten angelegt. Die Rendite setzt sich im Wesentlichen aus den Geldmarkterträgen und der Prämie für das übernommene Katastrophenrisiko zusammen.
Wie verdienen Anleger mit Cat Bonds Geld?
Ob sich eine Investition in Cat Bonds auszahlt, hängt entscheidend davon ab, ob bestimmte Versicherungsereignisse eintreten. Bleibt das versicherte Ereignis aus oder werden die vertraglich festgelegten Schadenschwellen nicht erreicht, erhalten Anleger am Laufzeitende ihr Kapital zurück. Hinzu kommen die Erträge aus der übernommenen Risikoprämie und den Geldmarktanlagen.
Anders sieht es aus, wenn beispielsweise ein schwerer Hurrikan die Bedingungen eines Cat Bonds erfüllt. In diesem Fall kann ein Teil des investierten Kapitals zur Begleichung der versicherten Schäden verwendet werden. Im Extremfall ist sogar der vollständige Verlust des in einen einzelnen Cat Bond investierten Kapitals möglich.
Dabei führt nicht automatisch jede Naturkatastrophe zu einem Verlust. Entscheidend sind unter anderem die betroffene Region, die Intensität des Ereignisses, die versicherten Schäden und die konkreten Vertragsbedingungen. Für Anleger bedeutet das: Nicht allein die Höhe der angebotenen Rendite ist entscheidend, sondern auch die Frage, welches Risiko sie dafür übernehmen.
Welche Risiken haben Cat Bonds?
Auf den ersten Blick können Cat Bonds vergleichsweise ruhig wirken. Anders als Aktien oder klassische Anleihen reagieren sie häufig nicht unmittelbar auf tägliche Entwicklungen an den Finanzmärkten. Das bedeutet allerdings nicht, dass sie risikoarm sind. Während ihre Kurse über längere Zeit relativ stabil bleiben können, sind nach schweren Katastrophenereignissen abrupte Wertverluste möglich.
Ein wichtiger Unterschied zu traditionellen Anlagen liegt deshalb in der Art des Risikos: Viele ruhige Phasen können wenigen, dafür besonders verlustreichen Ereignissen gegenüberstehen. Hinzu kommt, dass die Einschätzung von Katastrophenrisiken komplex ist. Spezialisierte Anbieter verwenden mathematische Modelle, um mögliche Schäden und deren Auswirkungen auf einzelne Anleihen zu berechnen. Diese Modelle können Naturereignisse und ihre finanziellen Folgen jedoch nicht exakt vorhersagen.
Ein wichtiger Begriff ist dabei der sogenannte Expected Loss, also der erwartete Verlust. Er wird mithilfe von Risikomodellen berechnet und hilft Anlegern einzuschätzen, ob die angebotene Risikoprämie das eingegangene Risiko angemessen ausgleicht. Für Anleger ist deshalb nicht nur interessant, wie stark ein Cat Bond in der Vergangenheit geschwankt hat. Ebenso wichtig ist die Frage, welche Verluste bei seltenen, besonders schweren Ereignissen entstehen könnten.
Was unterscheidet Cat Bonds von klassischen Geldanlagen?
Wer in Aktien investiert, ist unter anderem von der Entwicklung einzelner Unternehmen, der Wirtschaft und den Bewertungen an der Börse abhängig. Bei Cat Bonds stehen dagegen Versicherungsereignisse im Mittelpunkt. Ob ein Hurrikan Florida trifft oder ein Erdbeben Japan erschüttert, hängt grundsätzlich nicht von der Entwicklung der Aktienmärkte oder vom Wirtschaftswachstum ab.
Genau das macht Cat Bonds für die Zusammenstellung eines Anlageportfolios interessant. Während ein Aktienportfolio von wirtschaftlichen Entwicklungen beeinflusst wird, können Cat Bonds eine zusätzliche Renditequelle erschließen, deren Risiken nur gering mit vielen traditionellen Anlageklassen verbunden sind. Dadurch können sie zur Diversifikation beitragen, also zur Verteilung des Anlagerisikos auf unterschiedliche Bereiche.
Allerdings bedeutet diese Unabhängigkeit nicht, dass Cat Bonds grundsätzlich besser oder sicherer sind als Aktienanlagen. Anleger tauschen vielmehr einen Teil der klassischen Kapitalmarktrisiken gegen Versicherungs- und Katastrophenrisiken. Wie ein spezialisierter Fonds versucht, mit diesen besonderen Risiken umzugehen, zeigt das Beispiel des Solidum Cat Bond Fund.
Solidum Cat Bond Fund: Ein Beispiel aus der Praxis
Der Solidum Cat Bond Fund (EUR-R, WKN A1JHH8) investiert in Katastrophenanleihen und verfolgt dabei einen defensiven, risikoadjustierten Anlageansatz. Verantwortlich für den Fonds ist Solidum Partners, ein 2004 in Zürich gegründetes Unternehmen, das sich ausschließlich auf Insurance Linked Securities spezialisiert hat. Seit 2018 befindet sich Solidum vollständig im Besitz des Managements. Das Unternehmen verwaltet rund 350 Millionen US-Dollar.
Der Solidum Cat Bond Fund wurde im September 2009 aufgelegt. Zu den Gründungspartnern und verantwortlichen Fondsmanagern gehören Stefan Müller und Dr. Karsten Bromann. Das Managementteam verfügt über langjährige Erfahrung in der Erst- und Rückversicherung sowie im Bereich Insurance Linked Securities.
Wie investiert der Solidum Cat Bond Fund?
Im Mittelpunkt der Strategie steht nicht die Maximierung der laufenden Rendite, sondern das Verhältnis zwischen erwarteter Rendite und eingegangenem Risiko. Denn im Cat-Bond-Markt lassen sich höhere Risikoprämien grundsätzlich dadurch erzielen, dass Anleger größere Katastrophenrisiken übernehmen. Das Fondsmanagement möchte jedoch vermeiden, allein für eine höhere Rendite unverhältnismäßig große Risiken einzugehen.
Stattdessen prüft Solidum jede potenzielle Investition einzeln. Dabei werden unter anderem die zugrunde liegenden Versicherungsrisiken, Vertragsbedingungen, Sicherheiten und Gegenparteien untersucht. Neben etablierten Risikomodellen aus der Versicherungsindustrie verwendet das Management auch eigene Modelle. Die Ergebnisse werden zusätzlich mit Erfahrungen aus der Versicherungspraxis und einer qualitativen Analyse der Vertragsbedingungen abgeglichen.
Eine Besonderheit des Auswahlprozesses ist die Unterscheidung zwischen sogenannten „Orange Flags“ und „Red Flags“. Bei einer „Orange Flag“ kann eine Investition weiterhin infrage kommen, wenn die angebotene Risikoprämie den identifizierten Nachteil ausreichend ausgleicht. Eine „Red Flag“ führt dagegen unabhängig von der möglichen Rendite zum Ausschluss. Erst danach wird geprüft, welchen Beitrag eine einzelne Anleihe zum gesamten Portfolio leisten kann.
Auch nach dem Kauf werden die Positionen kontinuierlich überwacht. Mindestens einmal monatlich simuliert das Management mögliche Ertrags- und Cashflow-Entwicklungen für die kommenden zwölf Monate. Der Fonds verfolgt grundsätzlich einen Buy-and-Hold-Ansatz. Da Cat Bonds typischerweise eine Laufzeit von rund drei Jahren haben, wird ungefähr ein Drittel des Portfolios jährlich durch neue Emissionen ersetzt.
Wie hat sich der Fonds bisher entwickelt?
Ein Blick auf die vergangenen Jahre zeigt sowohl das Renditepotenzial als auch die Risiken dieser Anlageklasse. Die währungsgesicherte EUR-R-Tranche des Solidum Cat Bond Fund erzielte folgende Ergebnisse:
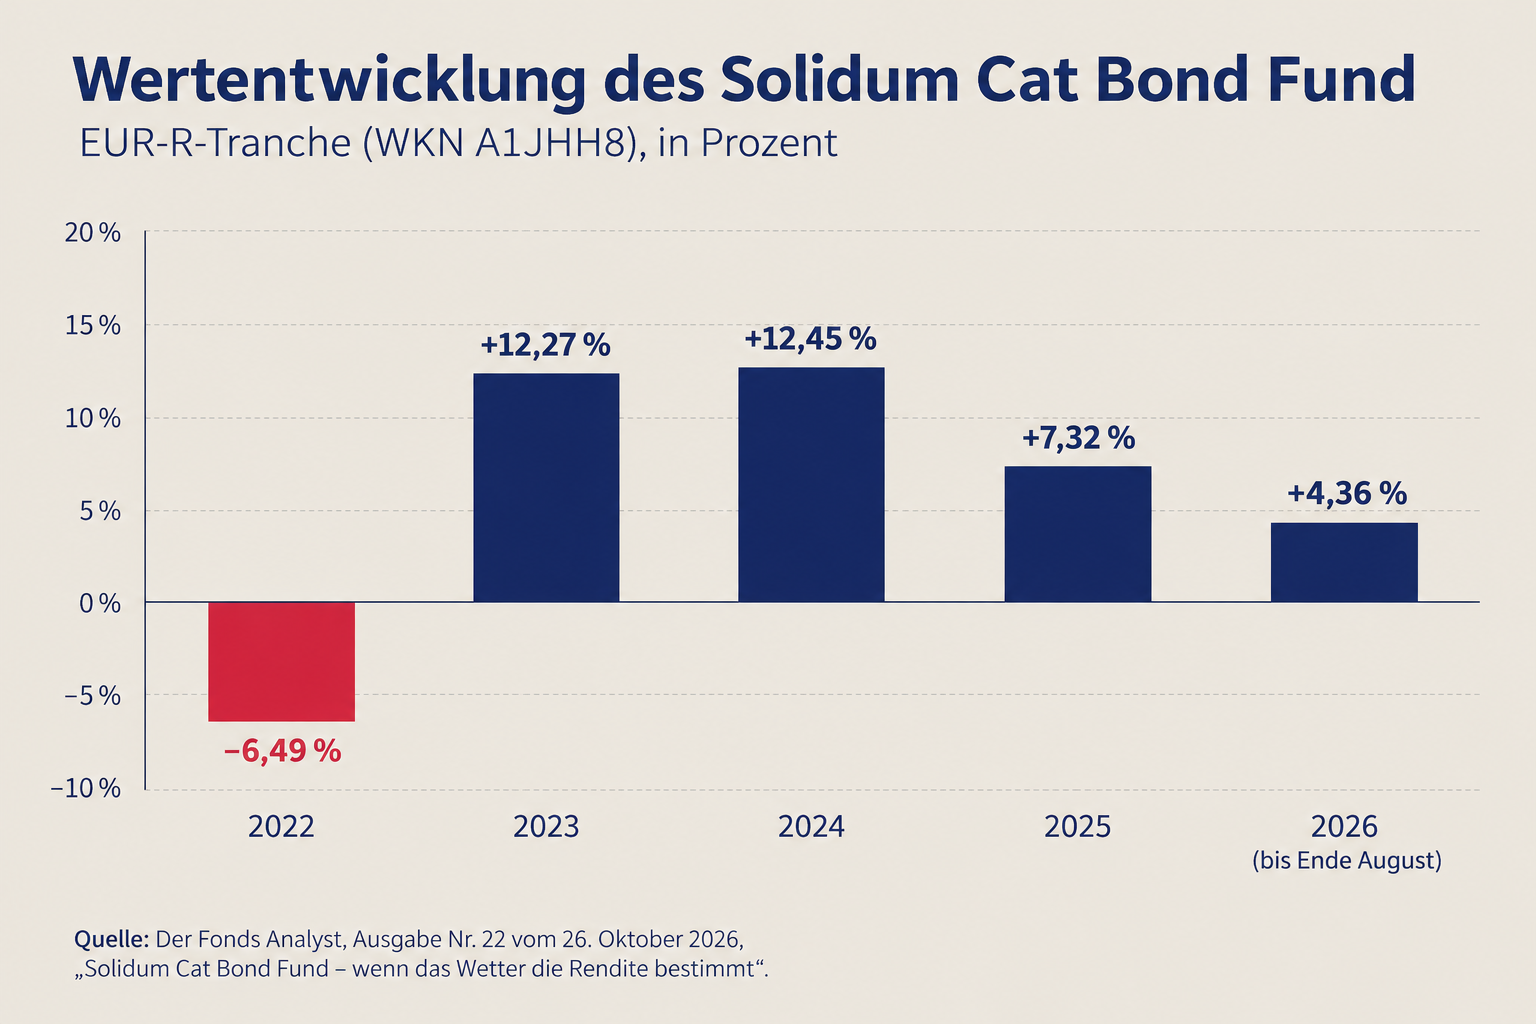
Besonders die Jahre 2023 und 2024 waren von zweistelligen positiven Ergebnissen geprägt. Dass Cat Bonds jedoch keineswegs vor Verlusten schützen, zeigt das Jahr 2022. Damals verlor die EUR-R-Tranche 6,49 Prozent. Auch die schwere Hurrikansaison 2017 hinterließ deutliche Spuren.
Laut Der Fonds Analyst fielen die letztlich realisierten Kapitalverluste des Solidum Cat Bond Fund bei den fünf größten monatlichen Drawdowns seit seiner Auflage jeweils geringer aus als beim Swiss Re Cat Bond Performance Index. Ein Drawdown bezeichnet dabei einen Rückgang des Anlagewerts. Die Ergebnisse deuten darauf hin, dass sich die Risikoselektion des Fonds in diesen schwierigen Marktphasen bewährt hat. Allerdings gilt auch hier: Vergangene Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Wie versucht Solidum, Risiken zu begrenzen?
Eine wichtige Rolle spielt die Zusammensetzung des Portfolios. Der Cat-Bond-Markt ist stark auf Risiken aus den USA konzentriert. Insbesondere Hurrikane gehören zu den wichtigsten Renditetreibern, können aber gleichzeitig erhebliche Verluste verursachen. Das Fondsmanagement versucht deshalb, attraktiv vergütete Risiken auszuwählen und gleichzeitig die Auswirkungen schwerer Schadenereignisse auf das Gesamtportfolio zu begrenzen.
Wie wichtig diese Abwägung ist, zeigen die Risikosimulationen von Solidum. Für ein schadenfreies Jahr errechnet das Management für das Masterportfolio einen Ertrag von 9,5 Prozent. Der modellierte Expected Loss, also der erwartete Verlust, liegt bei 2,0 Prozent. Die modellierte Wahrscheinlichkeit eines positiven Ertrags innerhalb von zwölf Monaten beträgt 95,3 Prozent.
Gleichzeitig ergeben die Berechnungen eine Wahrscheinlichkeit von 2,0 Prozent für einen Verlust von mehr als zehn Prozent. Ein Verlust von mehr als 25 Prozent wird mit einer Wahrscheinlichkeit von 0,4 Prozent modelliert. Diese Ergebnisse beruhen auf Simulationen und stellen keine garantierten zukünftigen Entwicklungen dar. Sie verdeutlichen vielmehr das besondere Risikoprofil von Cat Bonds: Auch wenn positive Ergebnisse in vielen Szenarien wahrscheinlicher erscheinen, bleiben erhebliche Verluste möglich.
Für die EUR-R-Tranche wird das Währungsrisiko gegenüber dem Euro abgesichert. Dadurch soll die Wertentwicklung möglichst die Ergebnisse der Cat-Bond-Strategie widerspiegeln, ohne von Schwankungen des Euro-US-Dollar-Wechselkurses überlagert zu werden.
Für wen eignen sich Cat Bonds?
Cat Bonds unterscheiden sich in einem entscheidenden Punkt von vielen klassischen Anlagen: Ihre Rendite hängt maßgeblich davon ab, welche Versicherungsrisiken übernommen werden und ob bestimmte Schadenereignisse eintreten. Für Anleger, die ihr Portfolio um eine zusätzliche, weitgehend von traditionellen Finanzmärkten unabhängige Renditequelle ergänzen möchten, kann diese Anlageklasse deshalb interessant sein.
Allerdings erfordert sie ein Verständnis für Risiken, die sich nicht allein anhand historischer Kursschwankungen beurteilen lassen. Naturkatastrophen können selten auftreten, aber erhebliche finanzielle Folgen haben. Gleichzeitig lassen sich diese Risiken selbst mit komplexen mathematischen Modellen nicht vollständig erfassen.
Der Solidum Cat Bond Fund setzt auf eine sorgfältige Risikoselektion, einen defensiven Investmentansatz und ein kontinuierliches Risikomanagement. Dennoch sollten Anleger den Fonds nicht als vermeintlich schwankungsarme Alternative zu klassischen Anleihen verstehen. Denn auch wenn Cat Bonds zur Diversifikation eines Portfolios beitragen können, ersetzen sie klassische Kapitalmarktrisiken durch Versicherungs- und Katastrophenrisiken, die im Extremfall erhebliche Verluste verursachen können.
Wer sich mit dieser Anlageklasse beschäftigt, sollte deshalb nicht nur auf mögliche Renditen schauen, sondern vor allem verstehen, wodurch Verluste entstehen können.
Hinweis: Dies ist keine Anlageberatung. Bitte informiert euch vor einer Geldanlage über die Risiken und beachtet unsere Hinweise hier.
Hier kann man den Fonds kaufen. Hier geht es zu den Konditionen.