Der Boomer Blick
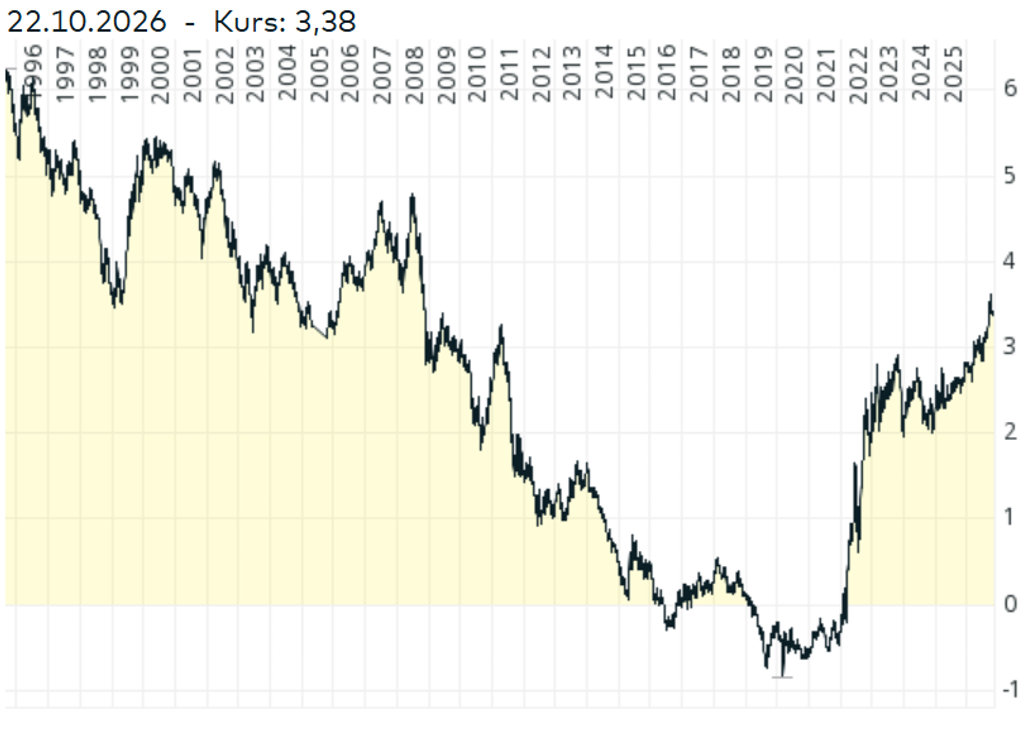
Seit Anfang der 90er-Jahre wurden die Zinsen von den Zentralbanken global nach unten getrieben. Damit sind die Kurse der bereits ausgegebenen Anleihen gestiegen. Besonders haben davon die langjährigen Restlaufzeiten profitiert. Das war ein Paradies für Bondtrader. Neue Anleihen wurden mit niedrigerem Zins emittiert und waren somit nicht besonders attraktiv, was sich ebenfalls in deren Kursen bemerkbar machte.
Quelle: comdirect vom 22.10.2026
Hier sieht man die Zinsentwicklung anhand der deutschen Umlaufrendite, die sogar einige Zeit negativ war. Man musste als Anleger somit sogar „Strafzinsen“ bezahlen, wenn man Ersparnisse auf Bankanlagen geparkt hatte. Das war eine krasse Anlagewelt.
Es ist aber auch sehr gut erkennbar, wie stark sich die Zinsen im Frühjahr 2022 gedreht haben und danach weiter gestiegen sind und aus meiner Sicht weiter steigen werden, weil die Staaten keine andere Wahl haben, um sich über „attraktive“ Zinsen frisches Kapital zu besorgen. Der Kapitalbedarf der Staaten ist aus unterschiedlichen Gründen aktuell sehr hoch.
Zur globalen Staatenschuldensituation kommt zeitnah ein exklusiver Aufsatz an dieser Stelle.
Dazu muss man wissen, dass Anleihen von Staaten und Unternehmen im Kurs steigen, sofern die Zinsen fallen und im Kurs fallen, sofern die Zinsen steigen. Je länger die Restlaufzeiten der ausgegebenen Anleihen sind, desto stärker beeinflussen Zinsänderungen deren Kurse nach unten oder oben.
Auswirkungen für Sparer
Sofern Sie Ihre Ersparnisse aktuell auf einem Sparkonto, Tagesgeld oder Festgeld geparkt haben, werden Sie hoffen, dass diese Zinserhöhungen durch die Europäische Zentralbank (EZB) auch auf Ihren Konten irgendwann mal ankommen werden. Da können Sie lange drauf warten, außer es gibt irgendwelche Lockangebote von Newcomern, die den deutschen Markt „erobern“ möchten. Aus meiner 40-jährigen Kapitalmarkterfahrung kann ich Ihnen ruhigen Gewissens sagen, dass Sie am Ende der Nahrungskette irgendwann mal davon vielleicht profitieren könnten, weil die Banken Zinssteigerungen (wenn überhaupt) nur mit einer interessanten Zeitverzögerung an deren Gläubiger (also Sie als Sparer) weitergeben.
Vergleichen Sie dazu bitte die Angebote der jeweiligen Anbieter und prüfen Sie diese Angebote auf „Herz und Nieren“ auf deren realistische Tragfähigkeit. Speziell bei Angeboten ausländischer Anbieter sollte man noch kritischer hinterfragen, ob nach deutschen Gesetzen und Anlegerbestimmungen gehandelt wird. Dazu würde ich ernsthaft professionelle Expertise hinzuziehen, da oftmals nicht einmal die deutschen Einlagensicherungsbedingungen eingehalten werden!
Auswirkungen für Kreditnehmer
Sofern Sie Kreditnehmer sind, spielt hier – noch mehr als bei den Sparern – die Laufzeitenstruktur eine wirtschaftlich existentielle Rolle.
Haben Sie irgendwann mal einen Kredit aufgenommen, ist die Bezahlbarkeit natürlich primär von dem damals geltenden Zinssatz abhängig. Sofern Sie eine langfristig (über z. B. 10 oder 15 Jahre) geltende Zinsfestschreibung gewählt haben, sind Sie diesbezüglich „safe“ und Ihre monatlichen Zahlungsverpflichtungen sind von Anfang an verlässlich planbar. Aber irgendwann laufen diese 10 oder 15 Jahre Zinsbindungen aus und dann steht eine Neuverhandlung mit den Banken und eine Neujustierung der monatlichen Zahlungen/Raten/Belastungen an.
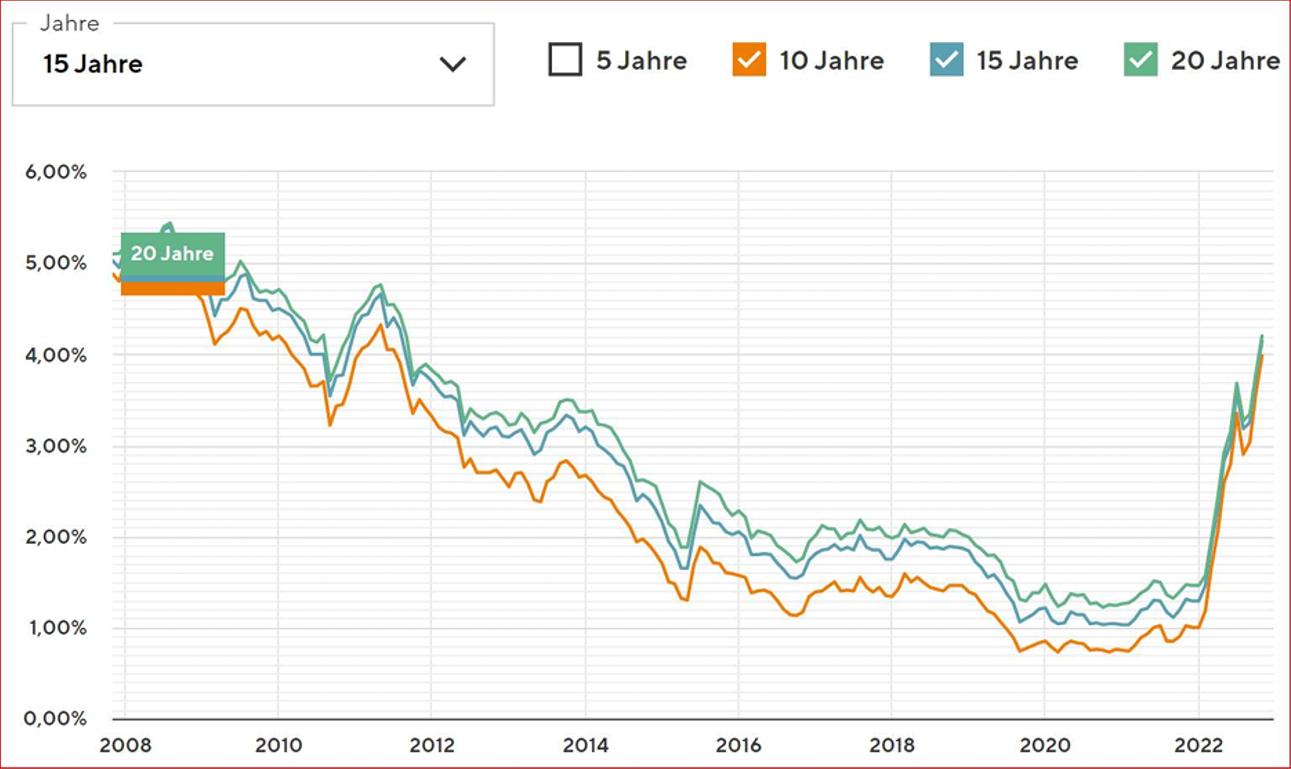
Wie sich die oben beschriebene Zinswende beim Häuslebauer (als langfristiger Kreditnehmer) auswirkt, sehen Sie hier:
Quelle: Interhyp (2023)
Diese Grafik zeigt sehr deutlich, dass die (Hypotheken-)Zinsen seit spätestens 2008 permanent nach unten angepasst wurden und somit die Darlehensfinanzierung, sowohl für 10-, 15- oder 20-jährige Darlehen immer günstiger wurde.
Damit war dann aber während des Corona-Schocks (Anfang 2022) ganz schnell ein Ende erreicht. Durch enorme Corona-Pakete und auch durch unermessliche Maßnahmen der Zentralbanken wurde praktisch unendlich günstiges Geld in die Märkte gepumpt, um die Wirtschaft am Leben zu halten. Ob dies in diesem Ausmaß sinnvoll war, muss jedermann/jedefrau selbst beurteilen.
Fakt ist jedoch, dass dadurch „sehenden Auges“ die Inflation enorm angeheizt wurde. Die Feuerteufel (z. B. EZB) sollten und mussten nun den Flächenbrand löschen. Das ist ungefähr genauso, als wenn in Ihrem Ort ein Pyromane Mitglied bei der freiwilligen Feuerwehr ist und endlich mal ein (selbst gelegtes) Feuer sehen möchte, das er dann mit seinen (unwissenden) Kollegen bekämpfen soll. Schon krass, oder?
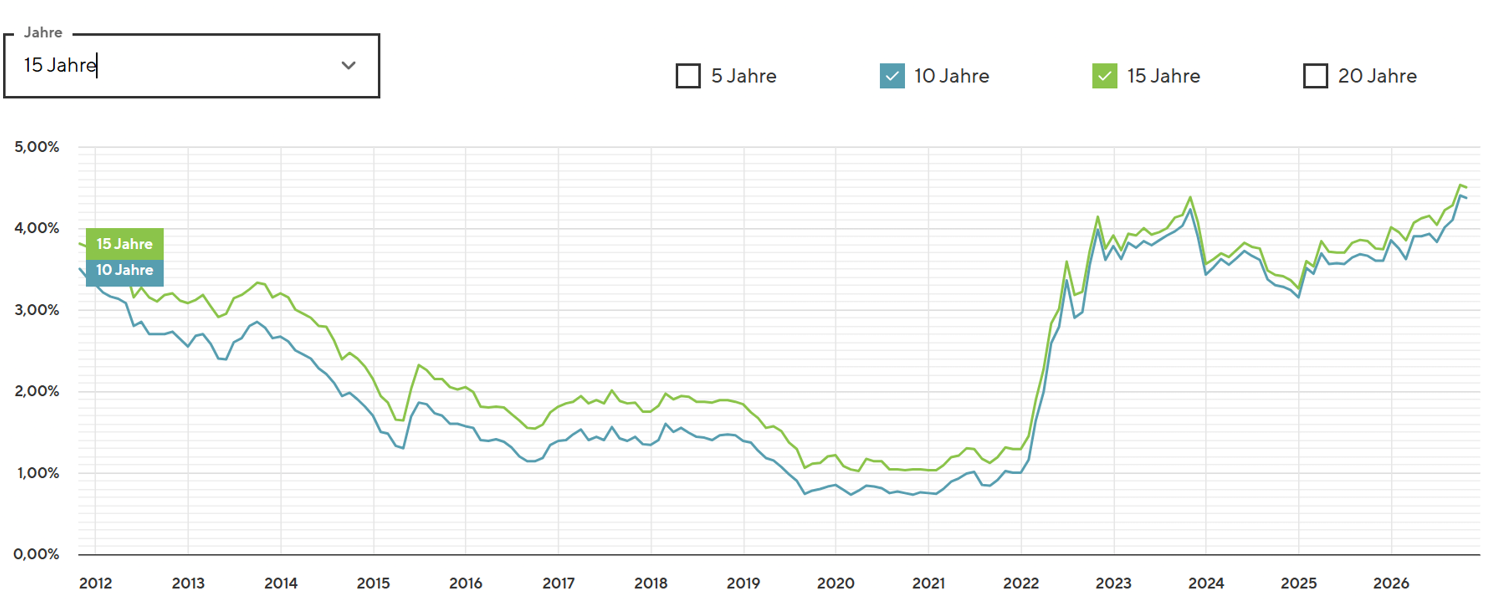
Obige Grafik habe ich drei Jahre später nochmals aktualisiert, wobei sich meine damaligen inhaltlichen Ausführungen und emotionalen Befürchtungen verfestigt und sogar beschleunigt haben:
Quelle: Interhyp (24.10.2026)
Diese Grafik zeigt die Entwicklung der Hypothekenzinsen unterschiedlicher Laufzeiten seit 15 Jahren. Man kann sehr schön den enormen Sprung Mitte Januar 2022 sehen, wonach eine 10-jährige Hypothek zwischen 2020 und Anfang 2022 von unter 1,00 % innerhalb weniger Monate auf 4 % angestiegen und nun bei ca. 4,3 % gelandet ist.
Bereits zwischen 2016 und 2017 lag die zehnjährige Hypothek um die 1 % bis 1,5 %. Also muss eine Refinanzierung 10 Jahre später (JETZT) mit ca. 4,25 % bis 4,50 % erfolgen.
Zwischen Mitte 2019 und Mitte 2021 lagen – wie oben beschrieben – die Zinsen sogar unter 1 %, weshalb uns das Thema Refinanzierung zu deutlich höheren Zinsen auch die nächsten Jahre beschäftigen wird!
Was bedeutet dies konkret in Zahlen?
Dies bedeutet bei einer 3 % höheren Zinsbelastung und der Prolongation einer Hypothek über z. B. 100.000 € eine monatliche Mehrbelastung von 250 €.
Klingt nicht viel, aber bei 500.000 € sind es dann eben 1.250 € mehr pro Monat. Hinzu kommt noch eine Tilgungsrate, die bei mindestens 3 % liegen sollte, damit das Darlehen in einem ordentlichen Zeitraum zurückgezahlt werden kann. Eine Annuität von dann 7 % (4 % Zins + 3 % Tilgung) würde eine monatliche Belastung von gut 2.900 € bedeuten.
Vor 15 Jahren wären es monatlich noch ca. 1.660 € gewesen.
Somit kann man sich auch gut vorstellen, dass sehr viele Kaufwillige heutzutage nicht mehr in der Lage sind, eine Immobilie überhaupt zu finanzieren, was gemäß Angebot und Nachfrage deutliche Auswirkungen auf die Immobilienpreise haben wird.
Aber auch für bereits bestehende Immobilienfinanzierungen wird es in den kommenden Monaten spannend.
Vor 10 Jahren (also im Oktober 2016) wurden Hypothekendarlehen mit ca. 1,2 % für 10 Jahre und mit ca. 1,6 % für 15 Jahre finanziert. Der Zinssatz ist aber jetzt deutlich höher bei ca. 4,2 % bis 4,5 %.
Ein Hypothekendarlehen, welches also vor zehn Jahren in Höhe von 500.000 € bei einem Zinssatz von 1,2 % und einer Tilgung von 3 % aufgenommen wurde (und jetzt fällig wird), valutiert jetzt noch bei ca. 340.000 €. Die monatliche Belastung lag bisher somit bei 1.750 €. Inzwischen wurden ca. 160.000 € getilgt und ca. 50.000 € an Zinsen bezahlt (bei einem historisch niedrigen Zinsniveau).
Die verbliebene Restschuld von ca. 340.000 € soll nun mit einer weiteren zehnjährigen Zinsfestschreibung von aktuell ca. 4,3 % prolongiert werden. Sofern die monatliche Belastung bei ca. 1.750 € (Tilgung dann bei ca. 1,85 %) belassen werden sollte, ergäbe sich nach weiteren 10 Jahren eine Restschuld von immer noch ca. 261.000 €.
Vergleicht man die Zahlungen der ersten 10 Jahre mit den Zahlungen der zweiten 10 Jahre, zahlen Sie künftig durch die gestiegenen Zinsen insgesamt ca. 130.000 € Zinsen und nur noch ca. 78.000 € Tilgung.
Bei einer Tilgung von weiterhin 3 % ergäbe sich eine monatliche Belastung von knapp 2.100 € und die Restschuld würde dann ca. 212.000 € betragen.
Wären Sie in der Lage anstelle von 1.750 € nun 2.100 € zu bezahlen?
Wenn ja, dann hätten Sie nach insgesamt 20 Jahren immer noch eine Restschuld von ca. 212.000 €.
Mögliche individuelle Sonderzahlungen (durch Schenkungen und/oder Erbschaften) sind dabei natürlich nicht einberechnet.
Erschwerend kommt hinzu, dass hierbei noch nicht einmal die ebenfalls sprunghaft angestiegenen Strom- und Heizkosten berücksichtigt wurden, was die finanziellen Spielräume weiter deutlich einschränkt.
Berechnung mit: Dr. Klein, Tilgungsrechner: Tilgung und Restschuld berechnen
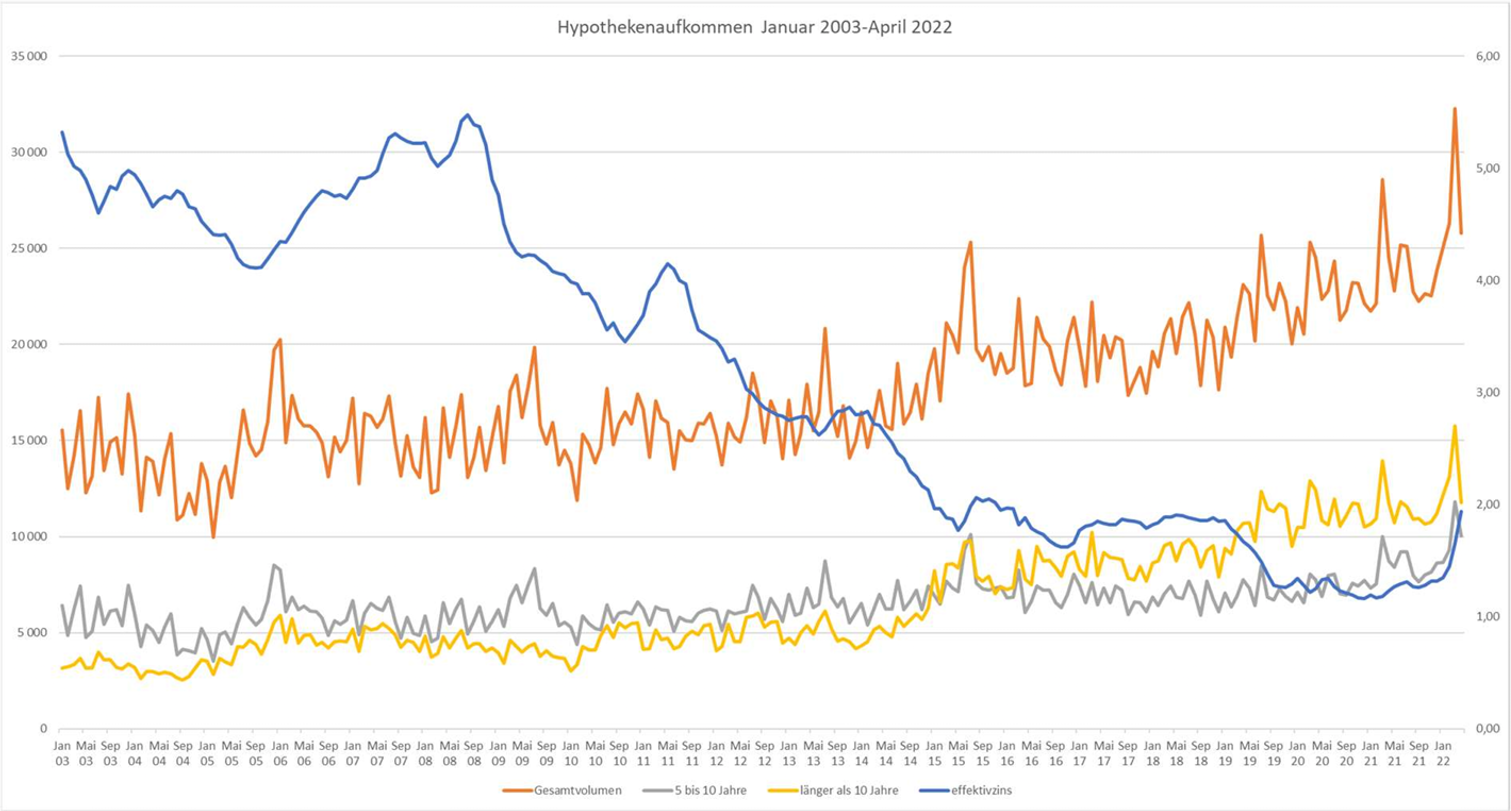
Wie soll sich jemand mit einem „normalen“ Einkommen noch solche Finanzierungen leisten können? Zu welchem Zinssatz die meisten Hypotheken aufgenommen wurden, können Sie der nachfolgenden Grafik entnehmen und dann berechnen, wann es für bestehende Finanzierungen mit Anschlussfinanzierungen Probleme geben wird, sofern die Zinsen nicht wieder sinken sollten:
Quelle: Deutsche Bundesbank und eigene Berechnungen
Demnach wurden ungefähr in den Jahren 2015/2016 die meisten Hypothekendarlehen (orange) ausgereicht. Damals lagen die 10-jährigen und die 15-jährigen Darlehen volumenmäßig ungefähr gleichauf.
Die damaligen Zinssätze lagen bei ca. 1,5 % (+/-) und sind in der Folgezeit bis Anfang 2022 weiter signifikant gefallen. Danach sind sie aber um bisher mehr als 3 Prozentpunkte gestiegen.
Ab 2026/2027 und in den folgenden Jahren wird es wahrscheinlich zu erheblichen Refinanzierungsproblemen kommen, die sich durch rezessionsbedingte Wertverluste von Immobilien erheblich verstärken könnten.
Denken Sie nur daran, dass es inzwischen in Deutschland Regionen gibt, die deutlich steigende Unternehmensinsolvenzen und somit Arbeitslose (und deren Familien) verzeichnen. Diese Menschen fallen als künftige Investoren und Konsumenten nicht aus, aber deren Konsumverhalten wird sich stark verändern und zu weiteren „Ausfällen“ führen.
Fazit
Ja, die Zinsen steigen und werden wohl noch weiter steigen oder zumindest auf erhöhtem Niveau verharren.
Dies bedeutet, dass man als Sparer irgendwann (!) einmal davon profitieren sollte.
Aber man muss sich schon auch die Frage stellen, warum die Zinsen steigen, um das aktuelle wirtschaftliche und somit auch das Zinsszenario realistisch einordnen zu können.
Die politischen Akteure und Zentralbanken versuchen uns einzureden, dass es sich um Inflationsbekämpfung handelt, weshalb die Zinsen steigen (müssen). Da ist schon was dran, zumal sich die (offizielle) Inflationsrate innerhalb der letzten beiden Jahre von 1,6 % auf nunmehr 3,3 % zumindest nominal so ziemlich verdoppelt (also 100 %) hat:
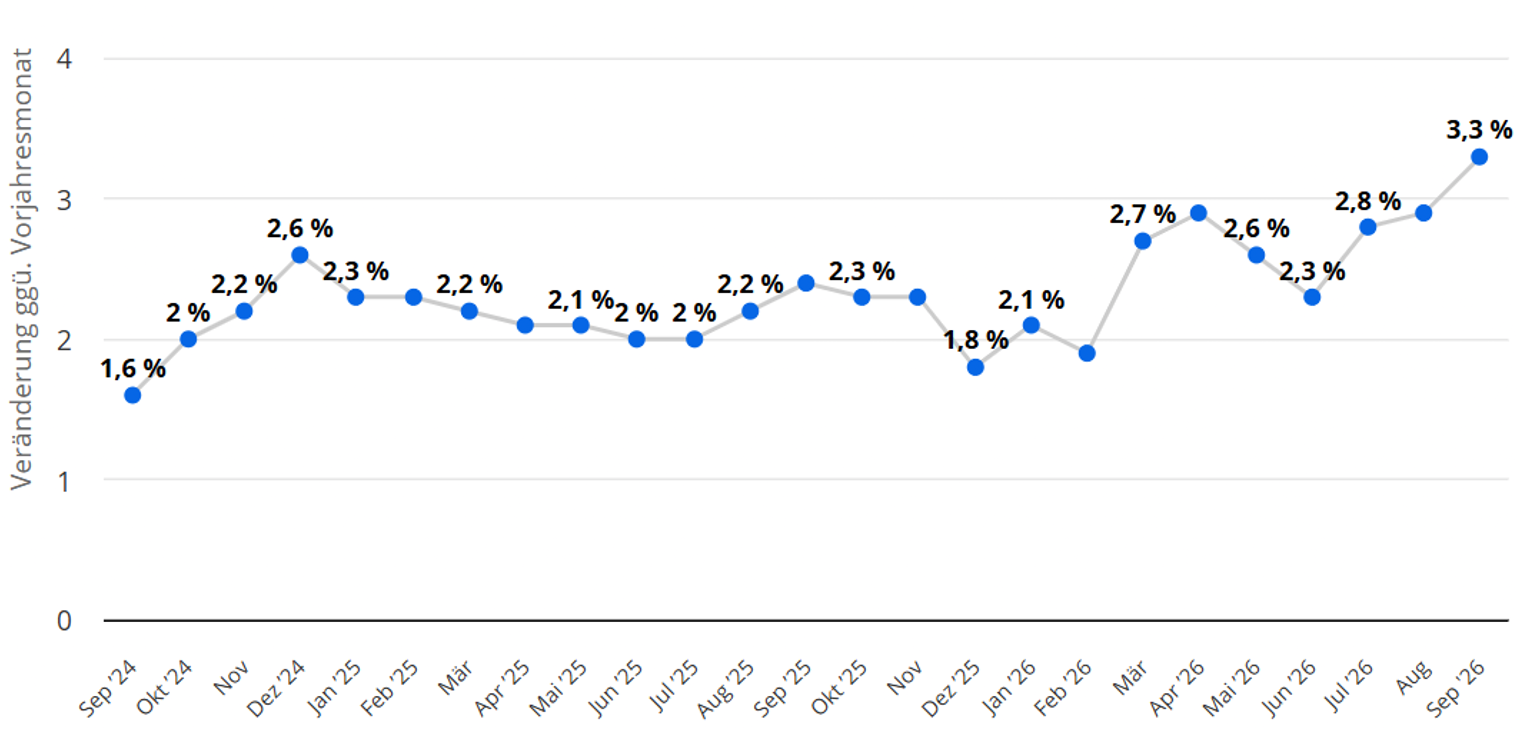
Quelle: Inflation in Deutschland bis September 2026 | Statista
Dies ist aber leider nur die (wenn überhaupt) halbe Wahrheit, weil die (Tagesgeld-)Zinsen im selben Zeitraum lediglich auf 2 % angestiegen sind und dadurch auch rechnerisch die Inflation wohl nicht eingebremst werden kann. Vielmehr haben Sie aktuell eine negative Realrendite von 1,3 % (2 % kurzfristiger Anlagezins – 3,3 % offizielle Inflationsrate). Das liest sich ja eigentlich nicht ganz so schlimm, aber wenn dies über mehrere Jahre so weitergeht, verbuchen Sie reale Kaufkraftverluste und auch reale Wertverluste von Kapitalanlagen.
Zur historischen und künftigen Entwicklung realer Vermögenswerte wird an dieser Stelle demnächst ebenfalls exklusiv geschrieben.
Wer hat also welche Agenda?
Naja, der Zinssatz ist ja „nebenbei“ auch der Preis fürs Risiko einer Geldanlage, also ein multifunktionales Medium.
Dies bedeutet, dass ein Anleger mehr Zinsen bekommt, wenn er bereit ist, mehr Risiken einzugehen. Diese Aussage ist insofern unbestritten, als schwächere oder sogar schlechte Schuldner höhere Risikoprämien (Zinsen) bezahlen müssen, weil eine Ausfallrate einberechnet werden muss um den Gläubiger (also Sie als Anleger) zufriedenzustellen.
Das sind die Mechanismen, durch die wirtschaftliches Handeln langfristig möglich war und auch künftig sein werden.
Um dieses Fazit nicht ausufern zu lassen, möchte ich lediglich darauf hinweisen, dass die USA, Frankreich und andere „stabile“ Länder inzwischen mehr als 120 % ihres BIP verschuldet sind. Bei den damaligen Maastricht-Kriterien lag die Obergrenze bei 60 %.
Für die USA bedeutet dies aktuell, dass für mehr als 40 Billionen USD Schulden eine jährliche Zinslast von über einer Billion USD aufzuwenden sind (Tendenz steigend), um den Verpflichtungen nachzukommen und somit weltweit als weiterhin TOP-rated Land anerkannt zu werden.
Die aktuellen Zinsen (Preis fürs Risiko) liegen bei beiden Ländern für zehnjährige Anleihen bei um die 5 %!
Und nun dürfen Sie sich selbst fragen: Ist es für mich als Sparer oder Kreditnehmer gut, wenn die Zinsen ansteigen und mit welchen Szenarien muss ich mich individuell auseinandersetzen.
Es handelt sich nicht um eine Anlageberatung (dies müssen Sie mit Ihrem persönlichen Berater besprechen), sondern um Informations- und Wissensvermittlung, die viele Menschen nicht so klar durch deren Informationsquellen vermittelt bekommen.
Auch die gezeigten Berechnungen können nicht verallgemeinert werden, sondern müssen mit Ihrer individuellen Situation verifiziert werden.
Alle hier getätigten Aussagen und Einschätzungen sind niemals politisch motiviert, sondern geben anhand der Daten lediglich eine Übersicht der aktuellen wirtschaftlichen Fakten wieder.