Clever angelegt
Geld anlegen und gleichzeitig etwas Gutes tun – das klingt nach einer interessanten Kombination. Doch kann eine Geldanlage tatsächlich dazu beitragen, die Lebensbedingungen anderer Menschen zu verbessern?
Genau hier setzen Mikrofinanzfonds an. Sie ermöglichen es Anlegern, indirekt kleine Unternehmen und Selbstständige in Entwicklungs- und Schwellenländern zu finanzieren. Gleichzeitig sollen sie finanzielle Erträge erwirtschaften. Doch wie funktioniert dieses Modell? Welche Renditen sind möglich? Und bedeutet eine positive soziale Wirkung automatisch, dass es sich um eine gute Geldanlage handelt?
Was sind Mikrofinanzfonds und wie funktionieren sie?
In vielen Entwicklungs- und Schwellenländern haben Menschen nur eingeschränkten Zugang zu klassischen Bankkrediten. Besonders betroffen sind Kleinstunternehmer, Händlerinnen, Landwirte und Handwerker. Häufig fehlen ihnen die notwendigen Sicherheiten, regelmäßige Einkommensnachweise oder eine Bankfiliale in erreichbarer Nähe.
Hier kommen Mikrofinanzinstitute ins Spiel. Sie vergeben kleinere Kredite an Menschen, die bei traditionellen Banken nur schwer eine Finanzierung erhalten würden. Mit diesem Geld können Kreditnehmer beispielsweise Waren einkaufen, Saatgut finanzieren, Werkzeuge anschaffen oder ein bestehendes Geschäft erweitern.
Doch wie können Anleger aus Deutschland daran teilnehmen?
Das funktioniert über Mikrofinanzfonds. Diese sammeln Kapital von Anlegern und vergeben damit Darlehen an ausgewählte Mikrofinanzinstitute. Die Institute reichen das Geld anschließend in Form kleiner Kredite an ihre Kunden weiter. Die Kreditnehmer zahlen ihre Darlehen einschließlich der vereinbarten Zinsen zurück. Über die Mikrofinanzinstitute fließen die Rückzahlungen schließlich an den Fonds.
Die Grundidee dahinter lautet: Hilfe zur Selbsthilfe. Menschen sollen durch den Zugang zu Finanzdienstleistungen die Möglichkeit erhalten, wirtschaftlich unabhängiger zu werden und eigene Einkommensquellen aufzubauen.
Dieses Konzept gehört zum sogenannten Impact Investing. Dabei geht es nicht ausschließlich um eine finanzielle Rendite. Anleger verfolgen zusätzlich das Ziel, eine positive und messbare soziale oder ökologische Wirkung zu erzielen.
Wie verdienen Anleger mit Mikrofinanzfonds Geld?
Anders als bei Aktien hängt die Wertentwicklung eines Mikrofinanzfonds nicht unmittelbar von den täglichen Kursbewegungen an der Börse ab. Stattdessen spielen die vereinbarten Kreditzinsen, die Rückzahlungsfähigkeit der Mikrofinanzinstitute und die wirtschaftlichen Bedingungen in den jeweiligen Ländern eine wichtige Rolle.
Vereinfacht gesagt: Die Mikrofinanzinstitute zahlen Zinsen für die Darlehen, die sie vom Fonds erhalten. Diese Zinserträge tragen zur Rendite des Fonds bei. Wie hoch die Rendite ausfällt, hängt allerdings von verschiedenen Faktoren ab. Dazu zählen unter anderem die vereinbarten Kreditzinsen, die Rückzahlungsfähigkeit der Mikrofinanzinstitute und die wirtschaftlichen Bedingungen in den jeweiligen Ländern.
Ein Beispiel liefert der IIV Mikrofinanzfonds, der seit Oktober 2011 besteht. Seine R-Anteilklasse erzielte von der Auflage bis Ende September 2026 eine durchschnittliche jährliche Rendite von knapp zwei Prozent. In den einzelnen Jahren entwickelte sich der Fonds wie folgt:
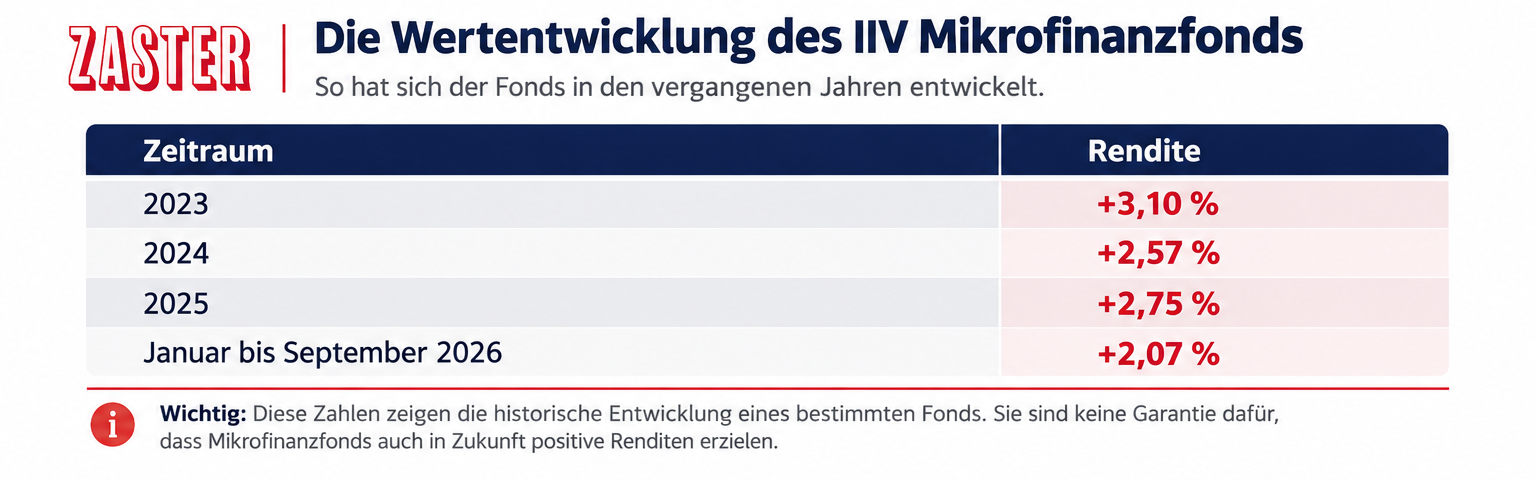
Seit seiner Auflage verzeichnete der Fonds laut der Analyse des DER FONDS ANALYST kein negatives Kalenderjahr. Wichtig: Diese Zahlen zeigen die historische Entwicklung eines bestimmten Fonds. Sie sind keine Garantie dafür, dass Mikrofinanzfonds auch in Zukunft positive Renditen erzielen.
Können Mikrofinanzfonds das Portfolio stabilisieren?
Ein interessanter Aspekt von Mikrofinanzfonds ist, dass ihre Wertentwicklung häufig weniger unmittelbar von den täglichen Schwankungen der Aktien- und Anleihemärkte beeinflusst wird. Während Aktienkurse beispielsweise auf Unternehmensnachrichten oder Veränderungen an den Finanzmärkten reagieren, hängt die Entwicklung von Mikrofinanzfonds stärker von den zugrunde liegenden Kreditverträgen ab.
In der Finanzwelt spricht man dabei von einer geringen Korrelation. Das bedeutet vereinfacht: Zwei Anlagen entwickeln sich nicht unbedingt gleichzeitig in dieselbe Richtung. Für Anleger kann diese Eigenschaft interessant sein. Denn wenn unterschiedliche Anlagen auf verschiedene wirtschaftliche Faktoren reagieren, kann das zur Stabilisierung eines gemischten Portfolios beitragen.
Auch die Zahlen des IIV Mikrofinanzfonds zeigen eine vergleichsweise geringe historische Schwankung. Seine annualisierte Volatilität lag über die letzten drei Jahre bei 0,97 Prozent. Die Volatilität beschreibt, wie stark der Wert einer Anlage innerhalb eines bestimmten Zeitraums schwankt.
Im Interview mit DER FONDS ANALYST erklärt Oliver Fischer, Geschäftsführer von Invest in Visions, allerdings, dass die Unabhängigkeit von klassischen Kapitalmärkten differenziert betrachtet werden müsse. Eine Untersuchung über 18 Jahre habe keine statistisch signifikanten Zusammenhänge mit klassischen Aktienmärkten nachweisen können. Gegenüber Anleihen seien dagegen teilweise positive Korrelationen feststellbar gewesen.
Für den IIV Mikrofinanzfonds nennt Fischer Korrelationswerte zwischen 0,07 und 0,17 gegenüber verschiedenen Anleiheindizes und über unterschiedliche Zeiträume. Das deutet auf einen schwach positiven Zusammenhang hin. Mikrofinanzfonds können somit zur Diversifikation beitragen. Vollständig unabhängig von anderen Finanzmärkten sind sie jedoch nicht.
Welche Risiken haben Mikrofinanzfonds?
Eine geringe Volatilität kann zunächst beruhigend wirken. Doch daraus sollte man nicht schließen, dass eine Anlage automatisch sicher ist. Gerade bei Mikrofinanzfonds gibt es einige Besonderheiten, die Anleger kennen sollten.
•KreditrisikenMikrofinanzfonds vergeben Darlehen an Finanzinstitute in Entwicklungs- und Schwellenländern. Können diese Institute ihre Verpflichtungen nicht erfüllen, kann das zu Verlusten für den Fonds führen.
•Politische und wirtschaftliche RisikenDie wirtschaftlichen und politischen Bedingungen in den jeweiligen Ländern können sich verändern. Neue Vorschriften, politische Unsicherheit oder Einschränkungen beim Kapitaltransfer können sich negativ auf die Investitionen auswirken.
•WährungsrisikenMikrofinanzfonds investieren häufig in verschiedenen Ländern und Währungen. Wechselkursschwankungen können deshalb Einfluss auf die Rendite haben. Der IIV Mikrofinanzfonds versucht, Fremdwährungsrisiken grundsätzlich abzusichern, sofern geeignete Instrumente verfügbar sind. Vollständig ausschließen lassen sich solche Risiken dadurch jedoch nicht.
•Eingeschränkte LiquiditätEin besonders wichtiger Unterschied zu vielen klassischen Investmentfonds ist die eingeschränkte Verfügbarkeit des investierten Geldes. Beim IIV Mikrofinanzfonds sind Käufe monatlich möglich. Rückgaben von Fondsanteilen werden dagegen nur quartalsweise abgewickelt. Anleger können ihre Fondsanteile also nicht jederzeit zurückgeben, sondern müssen die quartalsweisen Rückgabemöglichkeiten beachten. Das ist insbesondere dann relevant, wenn das Geld kurzfristig benötigt wird.
•Niedrige Schwankungen können täuschenHinzu kommt eine Besonderheit bei der Bewertung der Investitionen. Mikrofinanzfonds investieren häufig in Kredite, die nicht an der Börse gehandelt werden. Für diese Anlagen existieren deshalb keine laufend aktualisierten Börsenkurse. Die ausgewiesenen Wertschwankungen können dadurch vergleichsweise niedrig erscheinen.
Wenig Schwankung bedeutet deshalb nicht automatisch wenig Risiko. Mikrofinanzfonds sind weder ein Ersatz für Tagesgeld noch ohne Weiteres mit klassischen Anleihefonds gleichzusetzen.
Wie viel soziale Wirkung steckt wirklich dahinter?
Neben der finanziellen Rendite spielt bei Mikrofinanzfonds auch die soziale Wirkung eine wichtige Rolle. Die Idee ist, Menschen Zugang zu Kapital zu ermöglichen, die ansonsten nur eingeschränkte Finanzierungsmöglichkeiten hätten. Dadurch sollen unternehmerische Tätigkeiten, lokale Einkommen und Beschäftigung gefördert werden.
Besonders Frauen spielen im Mikrofinanzbereich eine wichtige Rolle. Beim IIV Mikrofinanzfonds liegt der Anteil weiblicher Kreditnehmer bei rund 85 Prozent. Oliver Fischer erklärt im Interview, dass Frauen in vielen Entwicklungs- und Schwellenländern einen großen Teil der wirtschaftlichen Verantwortung für ihre Familien tragen, gleichzeitig aber häufig schlechteren Zugang zu traditionellen Finanzdienstleistungen haben.
Mikrokredite könnten ihnen helfen, ein eigenes Einkommen aufzubauen oder kleine Unternehmen zu gründen und auszubauen. Nach Fischers Einschätzung können die positiven Auswirkungen über die einzelnen Kreditnehmerinnen hinausgehen. Er verweist beispielsweise auf Investitionen in die Bildung der Kinder, die Gesundheitsversorgung und die Lebensbedingungen der Familien.
Aber ist Mikrofinanz immer sozial sinnvoll?
Nicht unbedingt. Auch Mikrofinanz kann problematische Folgen haben. Wenn Kredite zu teuer sind oder nicht verantwortungsvoll vergeben werden, besteht die Gefahr, dass sich Kreditnehmer überschulden. Kritik gibt es insbesondere an hohen Kreditzinsen und aggressiven Kreditpraktiken.
Fischer hält die teilweise hohen Zinssätze aufgrund des aufwendigen Geschäftsmodells, regulatorischer Anforderungen und wirtschaftlicher Rahmenbedingungen in den Zielländern für notwendig. Gleichzeitig erklärt er, dass es das Ziel bleibe, die Gesamtkosten für Kreditnehmer weiter zu senken. Dabei handelt es sich um die Einschätzung des Fondsmanagers.
Ob ein Mikrofinanzinvestment tatsächlich eine positive soziale Wirkung erzielt, hängt deshalb nicht allein davon ab, wie viele Kredite vergeben werden. Entscheidend ist auch, unter welchen Bedingungen Menschen Geld leihen und ob die Finanzierung ihre wirtschaftliche Situation tatsächlich verbessert. Aus diesem Grund spielen soziale Standards und die sorgfältige Prüfung der Mikrofinanzinstitute eine wichtige Rolle.
Praxisbeispiel: Der IIV Mikrofinanzfonds
Wie Mikrofinanz als Geldanlage konkret umgesetzt werden kann, zeigt der IIV Mikrofinanzfonds. Der Fonds wurde am 10. Oktober 2011 aufgelegt und feierte 2026 sein 15-jähriges Bestehen. Verwaltet wird er von Invest in Visions, einer Gesellschaft, die 2006 von Edda Schröder gegründet wurde und sich auf wirkungsorientierte Investitionen spezialisiert hat.
Der Fonds investiert überwiegend in Darlehensforderungen gegenüber Mikrofinanzinstituten in Entwicklungs- und Schwellenländern.
Wie breit ist der Fonds aufgestellt?
Ende September 2026 war das Kapital auf 86 Mikrofinanzinstitute in 34 Ländern verteilt. Über diese Institute wurden rund 468.000 Kreditnehmer erreicht. Die durchschnittliche Kreditsumme an die Endkreditnehmer lag zum 30. Juni 2026 bei 1.283 US-Dollar.
Geografisch war das Portfolio Ende September 2026 unter anderem auf folgende Regionen verteilt:
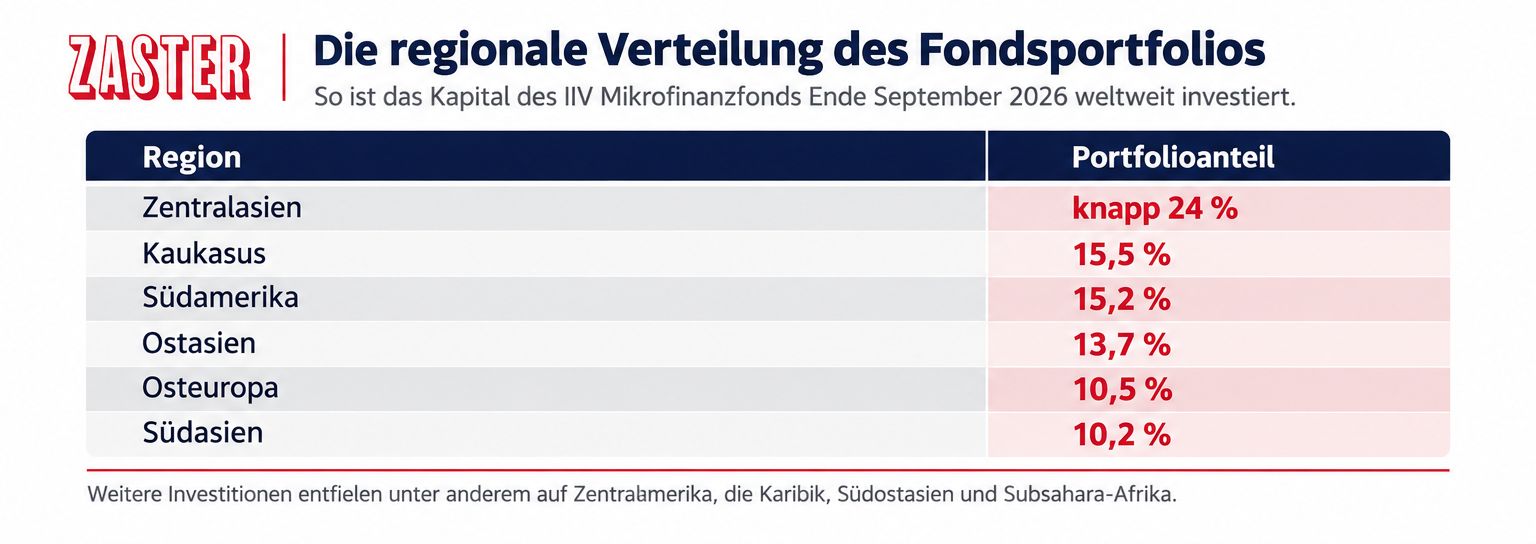
Weitere Investitionen entfielen unter anderem auf Zentralamerika, die Karibik, Südostasien und Subsahara-Afrika. Diese Verteilung soll dazu beitragen, die Abhängigkeit von einzelnen Ländern und Mikrofinanzinstituten zu begrenzen.
Wie werden die Mikrofinanzinstitute ausgewählt?
Invest in Visions prüft nach eigenen Angaben sowohl die wirtschaftliche Stabilität als auch die sozialen Standards der Institute. Dazu gehören unter anderem das Risikomanagement, die Unternehmensführung, die Kreditbedingungen und der Schutz der Kreditnehmer. Auch Prüfungen vor Ort und Besuche bei Endkreditnehmern sind Teil des Auswahlprozesses.
Bei der Bewertung der sozialen und ökologischen Leistungen nutzt Invest in Visions unter anderem das Scoring-Tool ALINUS, das auf den „Universal Standards for Social and Environmental Performance Management“ basiert. Damit soll sichergestellt werden, dass wirtschaftliche Ziele nicht zulasten der Kreditnehmer verfolgt werden.
Was sollten Anleger über den Fonds wissen?
Der IIV Mikrofinanzfonds ist ein Publikums-AIF, also ein alternativer Investmentfonds, der auch Privatanlegern offensteht. Für die R-Anteilklasse gibt es keine Mindestanlagesumme. Bei der I-Anteilklasse beträgt die Mindestanlage dagegen 30.000 Euro.
Der empfohlene Anlagehorizont liegt bei drei Jahren. Allerdings sollten Anleger beachten, dass Fondsanteile nur quartalsweise zurückgegeben werden können. Der Fonds ist deshalb insbesondere keine Alternative für Geld, das kurzfristig verfügbar sein muss.
Fazit: Geld verdienen und gleichzeitig Gutes tun?
Mikrofinanzfonds verbinden zwei Ziele: finanzielle Erträge für Anleger und einen besseren Zugang zu Finanzdienstleistungen für Menschen in Entwicklungs- und Schwellenländern. Für Anleger kann diese Anlageform interessant sein, weil ihre Wertentwicklung anderen Faktoren unterliegt als die klassischer Aktien und Anleihen. Dadurch kann sie zur Diversifikation eines Portfolios beitragen.
Gleichzeitig zeigt das Beispiel des IIV Mikrofinanzfonds, dass Mikrofinanzinvestments über viele Länder und Finanzinstitute verteilt werden können. Doch die möglichen Vorteile haben Grenzen. Kreditausfälle, politische Entwicklungen, Währungsrisiken und die eingeschränkte Liquidität können die Geldanlage belasten.
Auch die soziale Wirkung ist nicht automatisch garantiert. Entscheidend ist, dass Kredite verantwortungsvoll vergeben werden und Kreditnehmer tatsächlich von der Finanzierung profitieren können.
Wer mit seiner Geldanlage nicht nur Rendite erzielen, sondern auch soziale Ziele unterstützen möchte, findet in Mikrofinanzfonds eine interessante Anlagemöglichkeit. Die finanziellen Risiken und die tatsächliche soziale Wirkung sollten dabei jedoch gleichermaßen kritisch geprüft werden.