Finanzwissen
1. Gewinne und Verluste gleichen sich nicht einfach aus
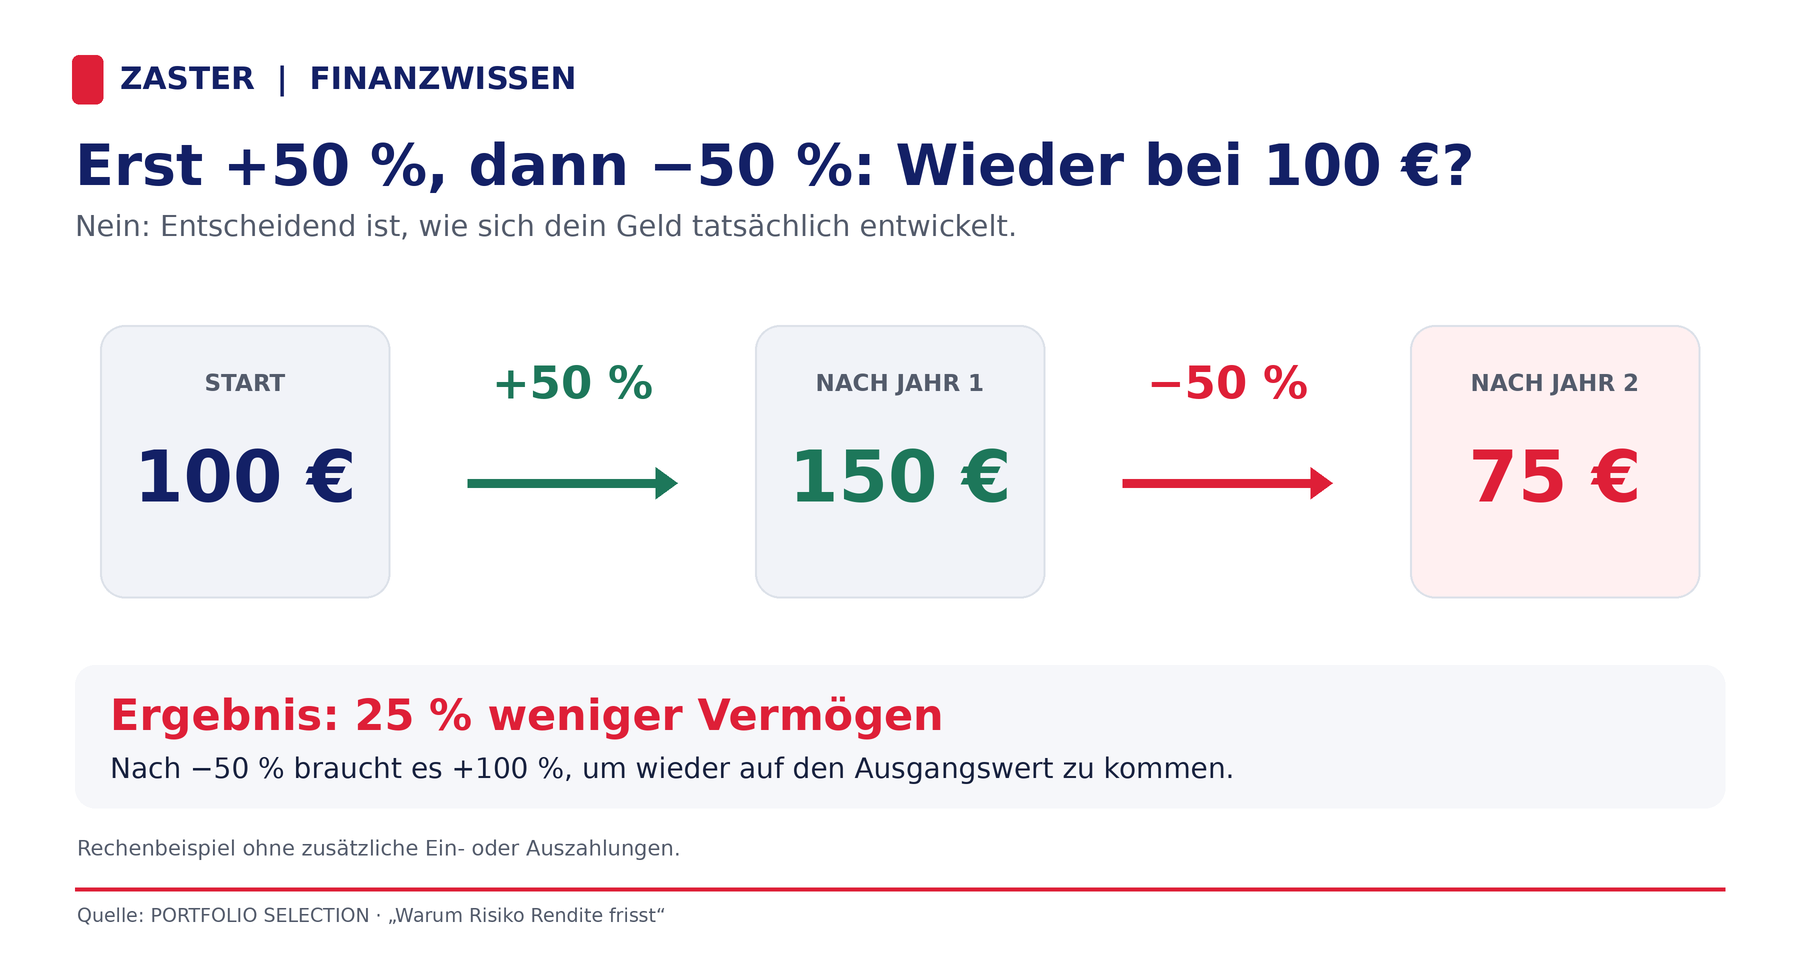
Stell dir vor, du investierst 100 Euro. Im ersten Jahr steigt der Wert deiner Anlage um 50 Prozent. Aus deinen 100 Euro werden also 150 Euro.
Im zweiten Jahr verliert deine Anlage 50 Prozent. Bedeutet das, dass du wieder bei deinen ursprünglichen 100 Euro landest?
Nein. Am Ende bleiben dir nur 75 Euro.
Der Grund: Der Verlust von 50 Prozent wird nicht von deinen ursprünglichen 100 Euro berechnet, sondern von den inzwischen erreichten 150 Euro.
Obwohl der einfache Durchschnitt der beiden Jahresrenditen bei null Prozent liegt, hat dein Vermögen insgesamt 25 Prozent an Wert verloren.
Um nach einem Verlust von 50 Prozent wieder den ursprünglichen Betrag zu erreichen, müsste deine Anlage anschließend sogar um 100 Prozent steigen.
Was du daraus lernen kannst: Gewinne und Verluste wirken sich unterschiedlich auf dein Vermögen aus. Deshalb reicht es nicht, einfach die durchschnittlichen Jahresrenditen zu betrachten. Entscheidend ist, wie sich dein investiertes Geld tatsächlich entwickelt.
2. Weniger Schwankungen können langfristig mehr Wachstum bedeuten
Eine hohe erwartete Rendite klingt zunächst attraktiv. Doch wie stark eine Anlage zwischenzeitlich an Wert gewinnt oder verliert, spielt ebenfalls eine wichtige Rolle.
Diese Schwankungen werden als Volatilität bezeichnet.
Starke Kursschwankungen können das langfristige Vermögenswachstum belasten. Eine Möglichkeit, sie zu reduzieren, ist die sogenannte Diversifikation. Dabei wird das Geld auf verschiedene Anlagen verteilt, deren Wertentwicklungen nicht vollständig gleich verlaufen.
Wie sich das auswirken kann, zeigt eine vereinfachte Modellrechnung von PORTFOLIO SELECTION.
Angenommen, ein Portfolio hat eine erwartete Jahresrendite von sieben Prozent und eine jährliche Schwankung von 20 Prozent. Daraus ergibt sich im Modell eine langfristige Wachstumsrate von ungefähr fünf Prozent pro Jahr.
Wird das Portfolio so gestreut, dass die jährlichen Schwankungen auf 15 Prozent sinken, steigt die modellierte Wachstumsrate auf etwa 5,9 Prozent.
Die erwartete Rendite bleibt in beiden Fällen gleich. Der Unterschied entsteht allein durch die geringeren Schwankungen.
Wichtig ist allerdings, dass es sich hierbei um vereinfachte mathematische Modellwerte handelt, nicht um tatsächlich erzielte oder garantierte Renditen.
Was du daraus lernen kannst: Eine höhere erwartete Rendite ist nicht der einzige Faktor, der beim langfristigen Vermögensaufbau zählt. Auch die Schwankungen einer Geldanlage können einen erheblichen Unterschied machen.
3. Mehr Risiko bedeutet nicht automatisch mehr Vermögen
Manche Anleger versuchen, ihre möglichen Gewinne durch den Einsatz von geliehenem Geld zu erhöhen. In der Finanzwelt spricht man dabei vom sogenannten Hebeleffekt.
Das Prinzip ist einfach: Wer mehr Geld investiert, als er selbst besitzt, kann von steigenden Kursen stärker profitieren. Allerdings vergrößern sich dadurch auch mögliche Verluste. Hinzu kommen die Zinsen für das geliehene Geld.
Ein Beispiel: Du besitzt 100 Euro und leihst dir weitere 100 Euro. Damit kannst du insgesamt 200 Euro investieren.
Leihst du dir stattdessen 200 Euro, stehen dir sogar 300 Euro für deine Geldanlage zur Verfügung.
Doch was bedeutet das für deine langfristige Rendite?
Die Modellrechnung von PORTFOLIO SELECTION zeigt einen interessanten Zusammenhang:
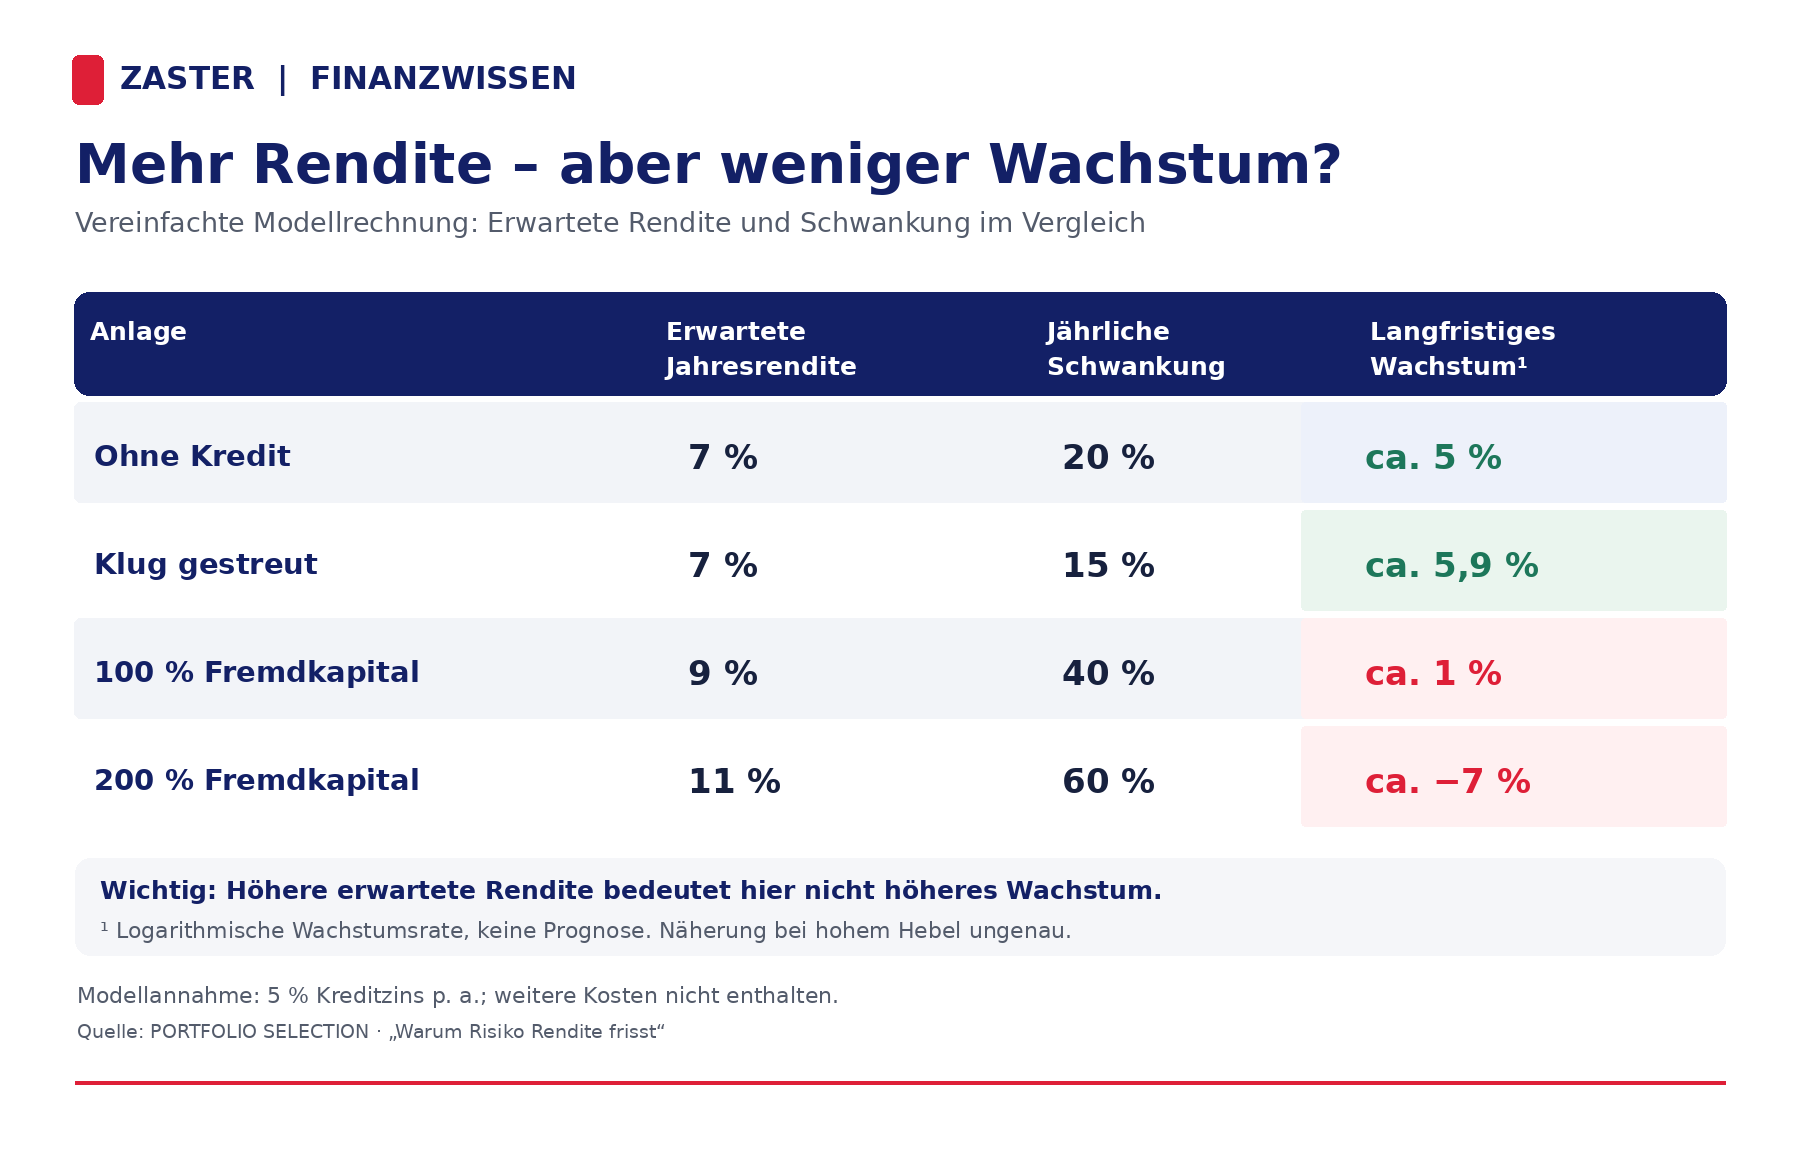
Das Ergebnis überrascht: Obwohl die erwartete Jahresrendite durch den Einsatz von Fremdkapital steigt, fällt das modellierte langfristige Wachstum deutlich geringer aus.
Bei besonders hohem Hebel wird es im Beispiel sogar negativ.
Bei sehr großen Verlusten kann außerdem das gesamte eingesetzte Eigenkapital verloren gehen.
Dieser Zusammenhang ist auch für Anleger interessant, die sich mit gehebelten ETFs beschäftigen. Bei Produkten mit täglich zurückgesetztem Hebel hängt die längerfristige Wertentwicklung zusätzlich vom Kursverlauf ab. Auch Finanzierungskosten und Gebühren spielen eine Rolle.
Die Modellrechnung beschreibt allerdings keine konkrete ETF-Wertentwicklung.
Was du daraus lernen kannst: Mehr Risiko kann zwar die möglichen Gewinne erhöhen, bedeutet aber nicht automatisch mehr langfristiges Vermögen. Gerade bei gehebelten Anlagen können große Schwankungen und Verluste zum Problem werden.
Fazit: Nicht nur auf die Rendite schauen
Wer langfristig Vermögen aufbauen möchte, sollte nicht allein auf möglichst hohe Renditeerwartungen achten.
Das Beispiel mit den 100 Euro zeigt, wie stark sich Verluste auf das investierte Geld auswirken können. Gleichzeitig verdeutlichen die Modellrechnungen, warum eine durchdachte Risikostreuung das langfristige Wachstum unterstützen kann und weshalb beim Einsatz von Fremdkapital Vorsicht geboten ist.
Die wichtigste Erkenntnis: Entscheidend ist nicht nur, welche Rendite du erwartest, sondern auch, welche Risiken du dafür eingehst.
Quelle: PORTFOLIO SELECTION – “Warum Risiko Rendite frisst“.
Hinweis: Die genannten Berechnungen sind vereinfachte Modellbeispiele und keine Prognosen. Dieser Artikel dient ausschließlich der Information und stellt keine Anlageberatung dar.